Если ваш доход от юрлиц устойчиво выше примерно 1,1 млн ₽ в год, вы нанимаете людей или перепродаёте товар — нужен ИП; во всех остальных случаях самозанятость дешевле и проще.
Совет «начинай с самозанятости, потом откроешь ИП» звучит на каждом бизнес-семинаре. Он верен ровно до определённой суммы дохода — а дальше начинает работать против вас, потому что вы платите налог, но не получаете ни стажа, ни права нанять помощника. Вопрос «самозанятый или ИП: что лучше выбрать в 2026» решается не интуицией, а арифметикой: ниже я показываю точку, где нагрузка ИП на УСН сравнивается с 6% самозанятого, и разбираю, что меняется в этом году.
Кто такой самозанятый и кто такой ИП
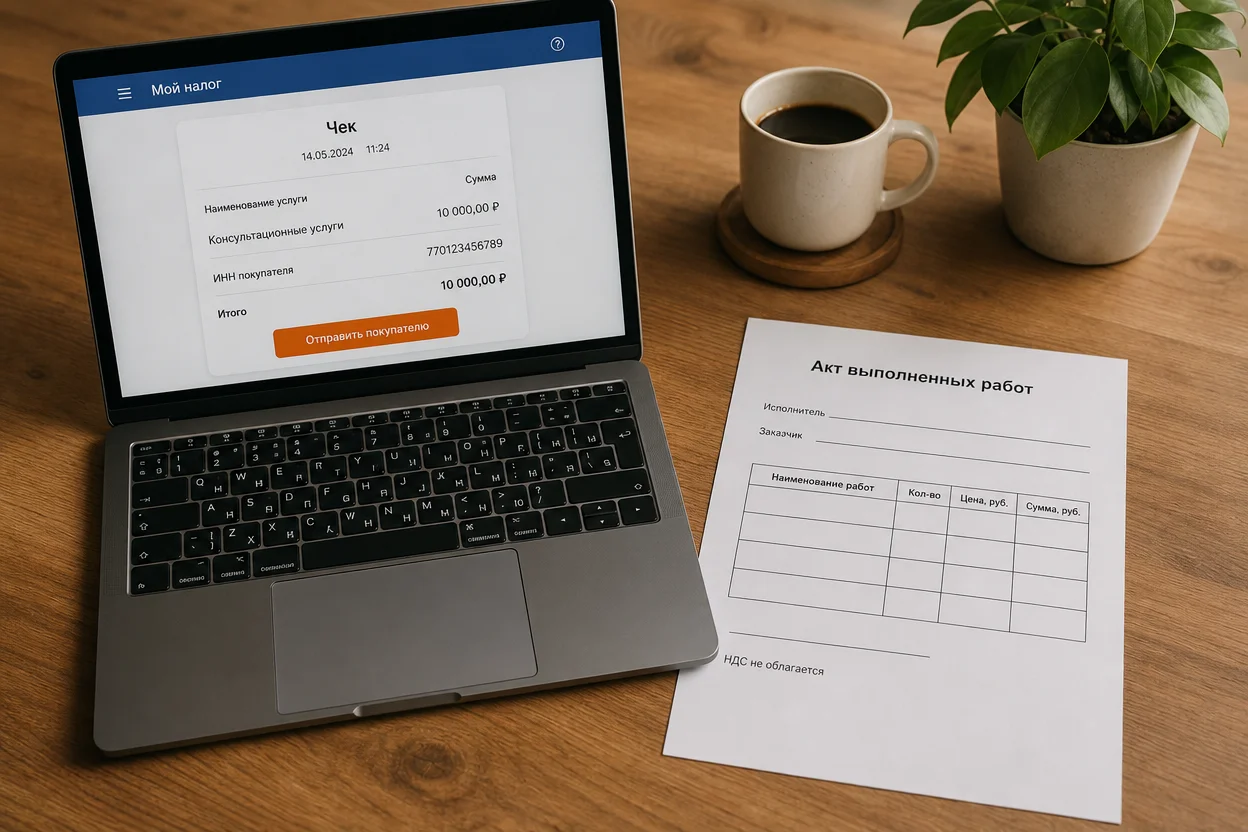
Самозанятый — это физлицо (или ИП), которое платит налог на профессиональный доход по закону № 422-ФЗ. Регистрация занимает 10 минут в приложении «Мой налог», госпошлины нет, отчётности нет, касса не нужна: чек формируется прямо в приложении. Налог считает ФНС, вам приходит сумма к 12-му числу следующего месяца.
ИП — это статус предпринимателя в ЕГРИП. Он даёт право нанимать сотрудников, торговать чужим товаром, получать лицензии, работать с маркетплейсами по договорам, недоступным физлицам. Плата за это — фиксированные страховые взносы, которые начисляются независимо от выручки, и обязанность выбрать налоговый режим: УСН, ПСН, АУСН, ОСНО или тот же НПД.
Ключевая деталь, которую упускают: это не взаимоисключающие статусы. ИП может быть плательщиком НПД. Тогда он не платит фиксированные взносы и живёт по правилам самозанятого, но с расчётным счётом, ОКВЭД и записью в реестре.
Читайте также
- Договор с самозанятым юристом: как оформить, на что смотреть и чего избегать
- Договор с самозанятым тренером: пошаговое оформление
Сравнительная таблица
| Критерий | Самозанятый (НПД) | ИП (на УСН «Доходы») |
|---|---|---|
| Регистрация | Бесплатно, приложение «Мой налог», 1 день | Через ФНС или банк; электронно — 0 ₽, на бумаге — 800 ₽, 3 рабочих дня |
| Ставка налога | 4% с физлиц, 6% с юрлиц и ИП | 6% с дохода (регионы вправе снижать до 1%) |
| Страховые взносы | Не платит (добровольно — по желанию) | Фиксированные взносы + 1% с дохода свыше 300 000 ₽ |
| Лимит дохода | 2,4 млн ₽ в год | Сотни миллионов ₽ (лимиты УСН по НК) |
| Наёмные работники | Запрещены | Разрешены, с зарплатными взносами и отчётностью |
| Отчётность | Нет | Декларация УСН раз в год, КУДиР, отчёты за работников |
| Онлайн-касса | Не нужна, чек в приложении | Нужна (с исключениями по 54-ФЗ) |
| Пенсионный стаж | Не идёт | Идёт |
| Расходы к вычету | Не учитываются | Учитываются на УСН 15% |
| Перепродажа чужих товаров | Запрещена | Разрешена |
| Работа с бывшим работодателем | Запрещена 2 года после увольнения | Ограничений нет |
| Расчётный счёт | Не обязателен | Фактически обязателен для работы с юрлицами |
| Закрытие | Кнопка в приложении, тот же день | Заявление Р26001, госпошлина 160 ₽ на бумаге, отчётность |

Различия и отличия
Ставки почти одинаковые — расходятся эти режимы в другом. Разбор темы «самозанятый или ИП: что лучше выбрать в 2026» имеет смысл строить вокруг четырёх узлов: налоги, взносы, лимит и запреты.
Налоги самозанятого и ИП: где реальная разница
На бумаге 6% и 6% выглядят одинаково. На практике самозанятый платит 6% только с поступлений от юрлиц и ИП, а с частных клиентов — 4%. Массажист, репетитор, мастер маникюра работают в основном с физлицами, и их эффективная ставка держится около 4%.
При регистрации даётся налоговый вычет 10 000 ₽: пока он не израсходован, ставка фактически снижается до 3% с физлиц и 4% с юрлиц. Вычет разовый и не восстанавливается. Прикинуть сумму за конкретный месяц удобно калькулятором налога НПД — он учитывает и вычет, и разные типы плательщиков.
У ИП на УСН «Доходы» ставка 6%, но налог уменьшается на уплаченные страховые взносы — предприниматель без работников снимает их полностью. Отсюда и получается точка равенства. Считаем: фиксированные взносы за 2026 год — 57 390 ₽ (ст. 430 НК РФ), плюс 1% с превышения 300 000 ₽. Совокупная нагрузка ИП сравнивается с 6% НПД, когда 0,06 × Д = 57 390 + 0,01 × (Д − 300 000). Решение — примерно 1 088 000 ₽ дохода в год.
Вывод простой: до ~1,1 млн ₽ в год ИП на УСН платит больше самозанятого, выше этой суммы — ровно столько же, но со стажем и без потолка выручки.
Страховые взносы ИП: обязательный минимум против нуля
Взносы ИП начисляются с даты регистрации, а не с первого рубля выручки. Пустой год, декрет, сезонный простой — сумма всё равно набежит и превратится в требование ФНС. За 2026 год это 57 390 ₽; в 2025-м было 53 658 ₽, в 2027-м будет 61 154 ₽ — шкала прописана в НК заранее.
Самозанятый не платит ничего сверх налога. Часть НПД автоматически идёт на ОМС, поэтому полис работает. Пенсионный стаж — нет: чтобы он шёл, нужно добровольно вступить в правоотношения с СФР и заплатить за год стоимость страхового года. Многие фрилансеры узнают об этом лет через пять и очень расстраиваются.
Мнение, которое я готов защищать: для человека 45+ с планами на страховую пенсию нулевые взносы самозанятого — не преимущество, а отложенная проблема.
Лимит дохода самозанятого — жёсткие 2,4 млн ₽
Порог не годовой «в среднем», а календарный: считается доход с 1 января по 31 декабря. Превысили в сентябре — статус снимается с даты превышения, и остаток года вы уже обычное физлицо с НДФЛ 13%.
Для заказчика это тоже удар: выплата самозанятому, потерявшему статус, превращается в выплату физлицу, и компания обязана удержать НДФЛ и начислить взносы. Поэтому крупные заказчики проверяют статус исполнителя перед каждой оплатой.
Второй ограничитель тише, но злее: с одним контрагентом за год не должно быть больше 2,4 млн — иначе автоматически упираетесь в общий потолок. Стабильные 200 000 ₽ в месяц от одного клиента — это уже 2,4 млн ровно.
Ограничения по видам деятельности и найму
Самозанятому запрещено
- нанимать работников по трудовым договорам;
- перепродавать товары, кроме имущества для личных нужд;
- продавать подакцизные и маркируемые товары;
- работать по агентским, комиссионным, поручительским договорам;
- сотрудничать с бывшим работодателем в течение двух лет после увольнения;
- добывать полезные ископаемые.
Товары ручной работы продавать можно — их вы произвели сами. Купить оптом футболки и перепродать нельзя. Привлекать других самозанятых по договорам ГПХ — можно, это не найм; главное, чтобы договор не читался как трудовой. Готовый шаблон без опасных формулировок есть в генераторе договора с самозанятым.

Что выбрать?
Универсального ответа нет — есть четыре типовые ситуации.
Фриланс и подработка до 2 млн ₽ в год. Копирайтер, дизайнер, фотограф, репетитор, мастер на выезде. Самозанятость выигрывает по всем пунктам: нет взносов, нет отчётности, нет кассы, закрыть статус можно в тот же вечер. Регистрировать ИП «на всякий случай» — способ подарить государству 57 390 ₽.
Услуги юрлицам с оборотом выше 1,5–2 млн ₽. IT-подрядчик, маркетолог, бухгалтер на аутсорсе. Здесь потолок НПД становится реальной угрозой уже к осени, а разница в нагрузке стирается. Логичный выбор — ИП на УСН «Доходы».
Торговля, производство, общепит. Перепродажа закрыта для НПД в принципе. ИП, УСН или патент, касса, маркировка — обсуждать нечего.
Бизнес с сотрудниками. Как только появляется первый работник в штате, самозанятость исключена. ИП или ООО.
Отдельно — крупные расходы. Если себестоимость съедает больше 60% выручки (закупка материалов, аренда цеха, реклама), сравнивайте не с НПД, а с УСН «Доходы минус расходы» 15%: НПД считает налог с валовой выручки и расходы не учитывает вообще. Ремонтник, который покупает материалы на 70% чека, на НПД переплачивает.
ИП на НПД — компромисс, о котором забывают
Этот вариант закрывает половину споров. Вы регистрируете ИП, получаете ОКВЭД, расчётный счёт и статус в ЕГРИП, но платите не УСН, а налог на профессиональный доход: 4% и 6%, без взносов и деклараций.
Кому это нужно
- работа с корпоративными заказчиками, у которых закупочная процедура требует контрагента-ИП;
- лицензируемые направления, где статус физлица не проходит;
- маркетплейсы и площадки, не заключающие договоры с физлицами;
- планы вырасти за 2,4 млн — тогда переход на УСН делается заявлением, без перерегистрации.
Ограничение одно: совмещать НПД с УСН, ПСН или ЕСХН нельзя. Если ИП уже на упрощёнке, после перехода на НПД нужно в течение месяца уведомить налоговую об отказе от прежнего режима, иначе статус слетит.

Что меняется в 2026 году
Правила НПД не тронули: ставки 4% и 6%, лимит 2,4 млн ₽, вычет 10 000 ₽ остались прежними. Разговоры о повышении ставок велись, но в закон не вошли.
А вот у ИП сдвинулись сразу два параметра. Первый — фиксированные взносы выросли до 57 390 ₽ против 53 658 ₽ годом раньше, то есть примерно на 7%. Второй — порог выручки, после которого упрощенец обязан платить НДС, снижен; конкретное значение проверяйте в действующей редакции гл. 21 НК РФ и разъяснениях ФНС, потому что шкала снижения расписана на несколько лет вперёд. Для микробизнеса это пока не критично, но для ИП с оборотом в десятки миллионов вопрос «оставаться на УСН или дробить деятельность» стал острее.
Практический смысл этих изменений в теме «самозанятый или ип: что лучше выбрать в 2026» такой: порог выгодности ИП сдвинулся вверх примерно на 75 000 ₽ дохода. Год назад ИП обгонял НПД по эффективности примерно с 1,01 млн ₽, теперь — с 1,09 млн.
Ещё одна тенденция без изменений в законе: ФНС продолжает автоматически выявлять подмену трудовых отношений договорами с самозанятыми. Признаки, по которым приходят с проверкой, — единственный заказчик, регулярные выплаты одинаковыми суммами дважды в месяц, формулировки «должность» и «режим работы» в договоре.

Переход с самозанятости на ИП: порядок действий
Переход с самозанятости на ИП не требует сниматься с учёта заранее — наоборот, спешка тут вредит.
- Подайте заявление Р21001 через приложение ФНС, Госуслуги или банк. Электронно с квалифицированной подписью — без пошлины, на бумаге — 800 ₽. Срок регистрации — 3 рабочих дня.
- Выберите ОКВЭД. Основной один, дополнительных сколько угодно; добавляйте с запасом, потом менять — отдельное заявление.
- Решите с режимом. Хотите остаться на 4/6% — ничего не делаете, НПД сохраняется автоматически. Нужна УСН — подаёте уведомление в течение 30 календарных дней с даты регистрации ИП и в тот же срок снимаетесь с НПД в «Мой налог».
- Откройте расчётный счёт. Личную карту для предпринимательских поступлений банки блокируют по 115-ФЗ.
- Переоформите договоры с заказчиками: реквизиты, статус, порядок оплаты. Старые чеки из «Мой налог» сохраните — они подтверждают доход при спорах.
Обратный маршрут проще: ИП снимается с УСН, переходит на НПД и продолжает работать. А вот полностью закрыть ИП и стать «просто самозанятым» — это заявление Р26001, расчёт по взносам за неполный год и 15 рабочих дней ожидания.

Что сделать сразу
- Посчитайте ожидаемый доход за календарный год и сравните с 1,09 млн ₽ — это точка, где ИП на УСН перестаёт быть дороже НПД.
- Проверьте свой вид деятельности по списку запретов 422-ФЗ: перепродажа, агентские договоры и подакцизка закрывают дорогу к самозанятости сразу.
- Посмотрите, какая доля выручки уходит на закупки и материалы. Больше 60% — считайте УСН «Доходы минус расходы», НПД вам невыгоден.
- Уточните ставку УСН в своём регионе: во многих субъектах она снижена с 6% до 1–4% для отдельных ОКВЭД, и это меняет расчёт.
- Проверьте контрагентов по ИНН перед подписанием договора — статус, адрес и ОКВЭД видно за минуту.
Частые ошибки
Регистрируют ИП «для солидности» — при доходе 40 000 ₽ в месяц предприниматель отдаёт 57 390 ₽ взносов и получает те же деньги, что самозанятый с нулевыми обязательными платежами. Статус в ЕГРИП не увеличивает чек, а расходы увеличивает.
Не пробивают чеки в «Мой налог» — доход без чека налоговая считает скрытым, а заказчик не может списать выплату в расходы. Штраф по ст. 129.13 НК — 20% от суммы расчёта, при повторе в течение полугода — 100%.
Ловят лимит в декабре — типичная ловушка: доход шёл ровно, к ноябрю набралось 2,3 млн, декабрьский платёж выбивает за порог, и весь остаток облагается НДФЛ 13%. Регистрировать ИП надо в тот момент, когда прогноз показывает 2 млн, а не когда счётчик уже красный.
Заключают договор с бывшим работодателем — запрет действует два года, и налоговая видит связку по данным о страхователе. Такой доход пересчитывается по ставке НДФЛ, работодателю доначисляют взносы.
Забывают про взносы при нулевой выручке — ИП без деятельности продолжает копить долг перед бюджетом; за два «спящих» года набегает больше 110 000 ₽ плюс пени.

Убедитесь, что ваши регистрационные данные актуальны в системе ФНС. Это предотвратит отказы и задержки при переходе на новый статус.
Что запомнить
- Ставки НПД в 2026 году не изменились: 4% с физлиц, 6% с юрлиц, вычет 10 000 ₽ разово при регистрации.
- Фиксированные взносы ИП за 2026 год — 57 390 ₽ плюс 1% с дохода свыше 300 000 ₽; начисляются даже при нулевой выручке.
- Точка равенства нагрузки — около 1,09 млн ₽ дохода в год: ниже дешевле самозанятость, выше ИП на УСН «Доходы» платит те же 6%, но со стажем.
- Лимит НПД 2,4 млн ₽ считается за календарный год; при превышении статус снимается с даты превышения, а не с 1 января.
- Самозанятый не может нанимать работников, перепродавать чужой товар и два года сотрудничать с бывшим работодателем.
- ИП вправе применять НПД: получаете реквизиты и запись в ЕГРИП, но не платите фиксированные взносы.
- Ответ на вопрос «самозанятый или ип: что лучше выбрать в 2026» зависит от трёх цифр: годового дохода, доли расходов и числа сотрудников.
Вопросы и ответы
Можно ли быть самозанятым и работать по трудовому договору?
Да. Зарплата облагается НДФЛ у работодателя, а доход от подработки — налогом на профессиональный доход. Единственное ограничение: нельзя оказывать услуги по НПД своему текущему работодателю или тому, у кого вы работали в последние два года.
Что выгоднее при доходе 3 млн ₽ в год?
Только ИП — 3 млн превышают лимит НПД. При работе с юрлицами на УСН «Доходы» налог составит 180 000 ₽, взносы (57 390 ₽ + 27 000 ₽) полностью уменьшат его, итоговая нагрузка останется 6%. Если расходы превышают 60% выручки, считайте вариант «Доходы минус расходы» 15%.
Нужна ли самозанятому онлайн-касса?
Нет. Чек формируется в приложении «Мой налог» и отправляется покупателю ссылкой, файлом или QR-кодом. Кассовый аппарат по 54-ФЗ плательщикам НПД не требуется — это одна из главных статей экономии по сравнению с ИП на УСН в рознице.
Как заказчику проверить, что исполнитель ещё самозанятый?
По ИНН на сайте ФНС в сервисе проверки статуса плательщика НПД — данные обновляются ежедневно. Проверку делают перед каждой оплатой: если исполнитель снялся с учёта или превысил лимит, выплата превращается в доход физлица со всеми обязанностями налогового агента. Комплект закрывающих документов удобно собирать через готовые шаблоны для самозанятых.
Источники:
Откройте полный каталог: акты выполненных работ, договоры услуг, счета-фактуры. Каждый документ готов за 2 минуты и соответствует ФНС.