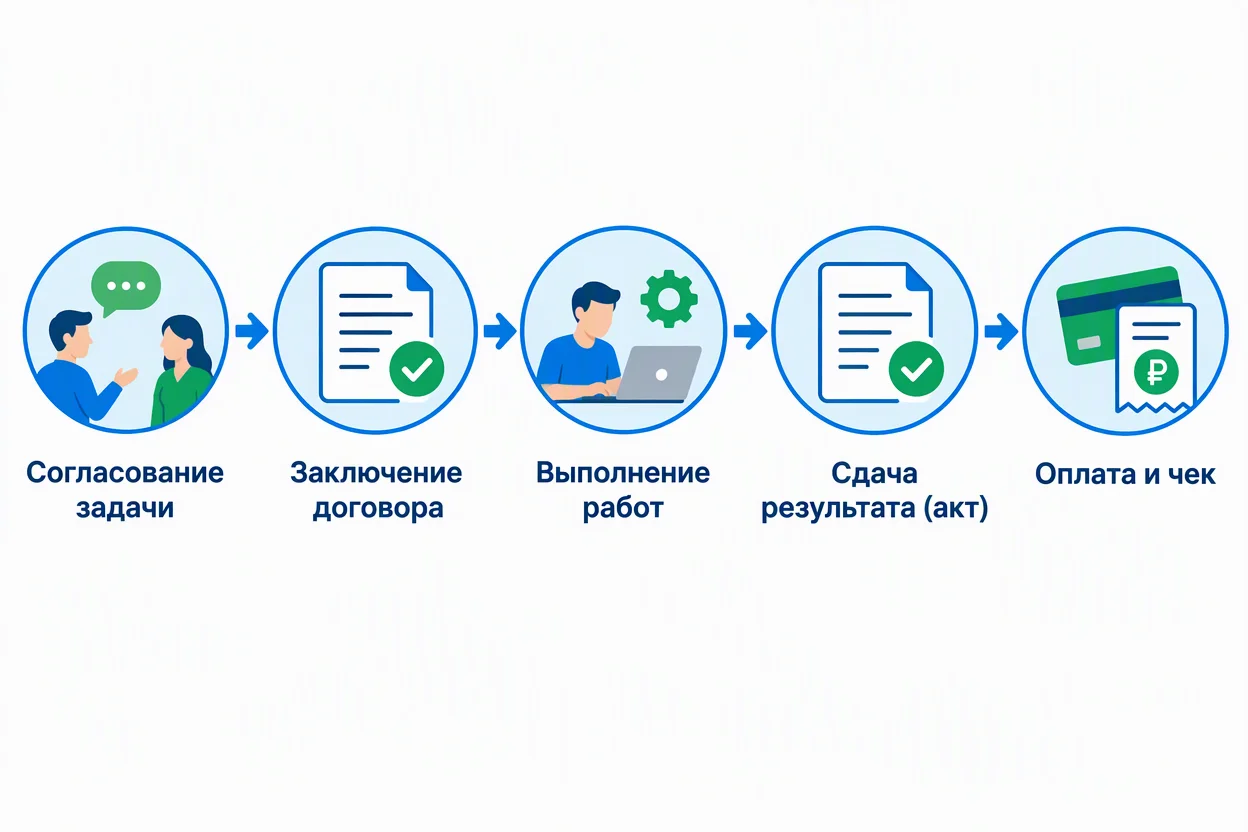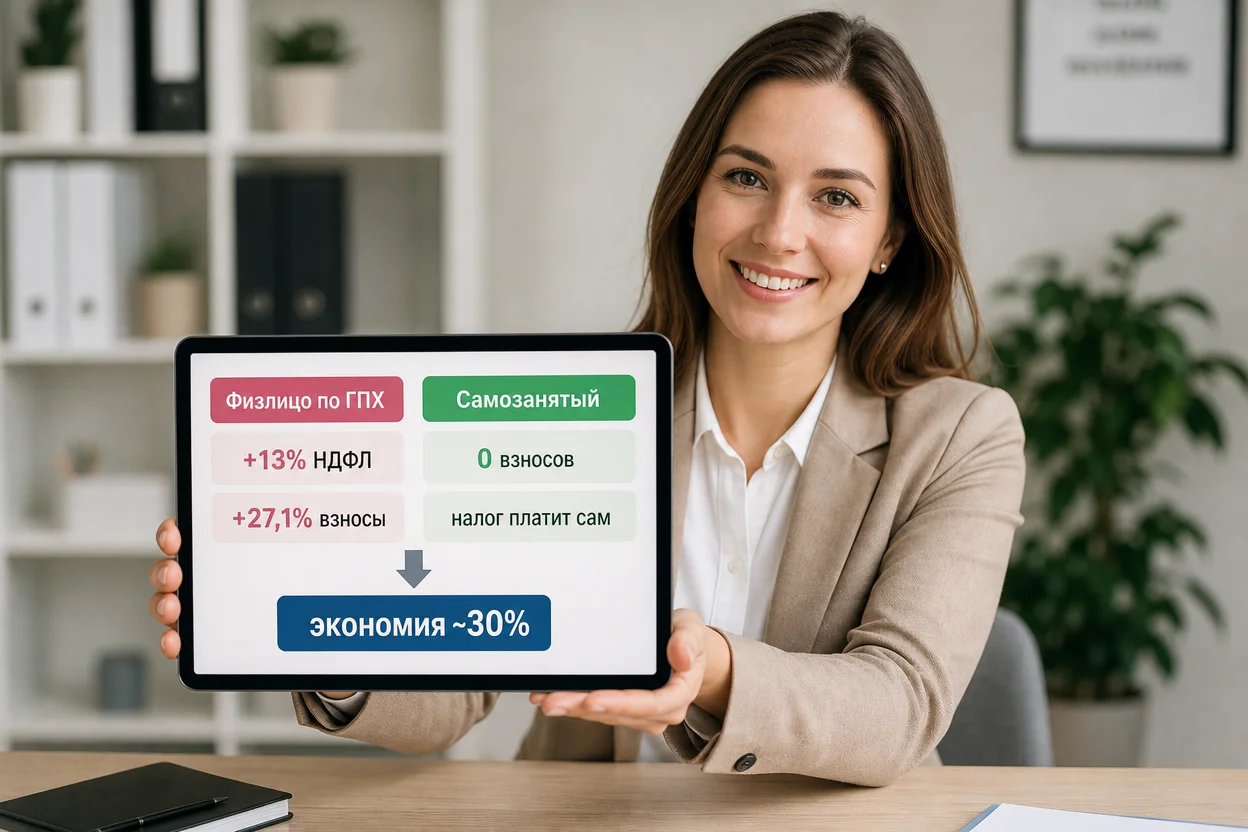
Договор ГПХ с самозанятым выгоден, потому что заказчик не платит страховые взносы и НДФЛ — исполнитель сам перечисляет 6% налога, а расходы подтверждает чек из «Мой налог».
Наняли дизайнера на разовый проект — и с удивлением обнаружили, что за физлицо по обычному договору пришлось бы отдать государству ещё почти треть сверху. Договор ГПХ с самозанятым убирает эту нагрузку почти целиком. Ниже разберу, за счёт чего это работает и где прячется риск, способный обнулить всю экономию.
Короткий ответ
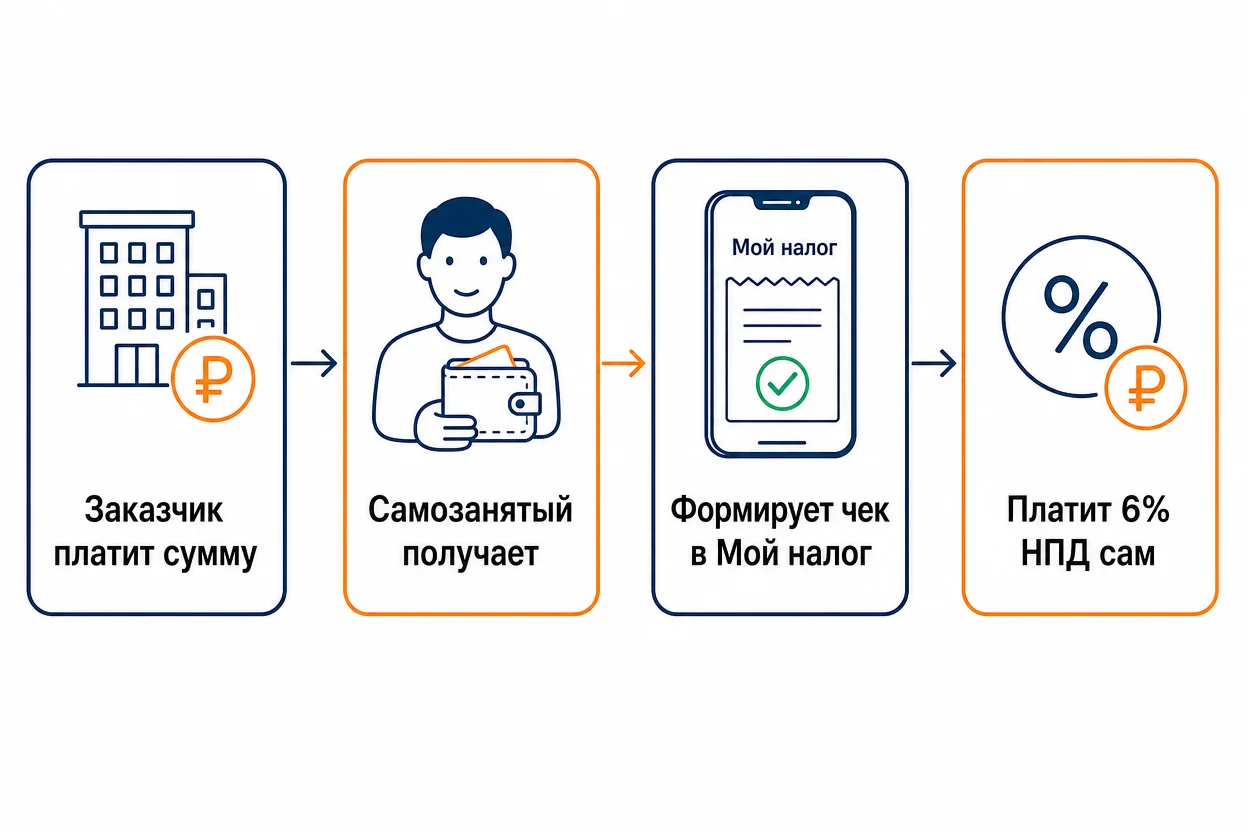
Заказчик выбирает договор ГПХ с самозанятым, потому что не становится налоговым агентом: страховые взносы и НДФЛ платить не нужно, налог в 6% перечисляет сам исполнитель, а чек из приложения «Мой налог» закрывает расход для налоговой.
Читайте также
- Договор с самозанятым юристом: как оформить, на что смотреть и чего избегать
- Договор с самозанятым тренером: пошаговое оформление
Подробное объяснение
Самозанятый — это плательщик налога на профессиональный доход (НПД), режим введён Федеральным законом № 422-ФЗ. Он работает без наёмных сотрудников и платит налог сам: 4% с доходов от физлиц и 6% с доходов от организаций и ИП.
Юридически отношения с ним оформляются обычным гражданско-правовым договором — чаще всего это возмездное оказание услуг или подряд. Никакой особой «формы для самозанятых» закон не вводит. Разница не в структуре документа, а в налоговых последствиях для заказчика.
Вот в чём суть. Когда компания нанимает обычное физлицо по договору ГПХ, она обязана удержать 13% НДФЛ и начислить страховые взносы — примерно 27,1% сверху (пенсионные и медицинские). Итого расходы на выплату вырастают почти на треть, плюс отчётность в СФР и ФНС.
С самозанятым эта цепочка обрывается. Он не наёмный работник и не физлицо в классическом смысле — он налогоплательщик со своим режимом. Заказчик просто перечисляет оговорённую сумму, а всё остальное исполнитель делает сам через приложение.
Единственное, что нужно получить взамен, — чек, сформированный в «Мой налог». Без него потраченные деньги нельзя учесть в расходах, и вся выгода теряется.
Причины и доказательства
Выгода складывается из нескольких конкретных механизмов, и каждый подтверждается положениями 422-ФЗ и разъяснениями ФНС.
- Ноль страховых взносов. С вознаграждения самозанятому взносы не начисляются в силу прямой нормы 422-ФЗ. Для физлица по ГПХ пришлось бы платить около 27,1%.
- Заказчик не налоговый агент. НДФЛ удерживать не нужно — доход самозанятого облагается НПД, а не подоходным налогом. Это снимает и обязанность сдавать отчётность по этому человеку.
- Расход подтверждается автоматически. Чек из «Мой налог» — самодостаточный первичный документ для налогового учёта, что подтверждает ФНС в письмах о применении НПД.
- Гибкость. Договор заключается на конкретный результат или период, без отпусков, больничных и обязательств по Трудовому кодексу.
Сравним нагрузку заказчика на выплате 100 000 ₽ на руки исполнителю.
| Форма | Взносы | НДФЛ | Итого сверх выплаты |
|---|---|---|---|
| Физлицо по ГПХ | ~27 100 ₽ | удерживается из суммы | ~27 100 ₽ + отчётность |
| Самозанятый | 0 ₽ | 0 ₽ (платит сам 6%) | 0 ₽ |
Цифры округлены и зависят от предельных баз, но порядок разницы виден сразу: около четверти суммы. На этом и строится популярность формата у бизнеса, что отмечают Контур и другие бухгалтерские издания при сравнении форм найма.
Чем договор с самозанятым отличается от договора с физлицом
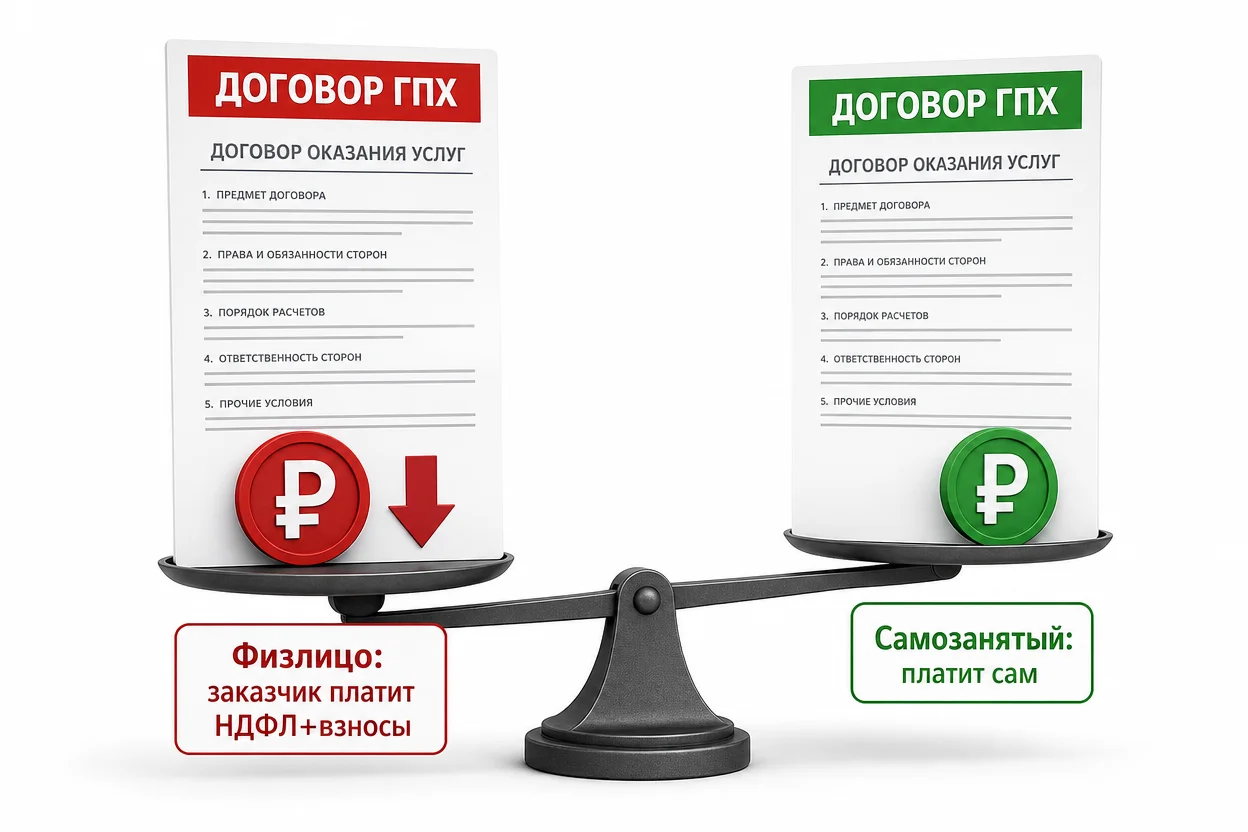
Текст договора выглядит почти одинаково, но налоговые последствия расходятся кардинально. Ключевая разница — кто отвечает за налоги и взносы.
С физлицом заказчик берёт на себя роль агента: считает, удерживает, перечисляет, отчитывается. С самозанятым он не отвечает ни за что из этого — при условии, что исполнитель сохраняет статус.
Отсюда практическое правило: перед каждой оплатой проверяйте, действует ли статус. Сделать это можно бесплатно через проверку самозанятого по ИНН в реестре ФНС. Если человек снялся с учёта, а вы этого не заметили, выплата превращается в доход обычного физлица со всеми взносами и НДФЛ задним числом.
Ещё одно отличие — лимит дохода. У самозанятого он ограничен 2,4 млн рублей в год. Превысил — статус слетает, и договор с ним дальше исполняется уже на условиях физлица. Это стоит держать в голове при долгом и дорогом сотрудничестве.
Главный риск: переквалификация в трудовые отношения
Экономия притягивает соблазн: оформить постоянного сотрудника как самозанятого и сэкономить на взносах. Именно это ФНС и трудовая инспекция ищут в первую очередь.
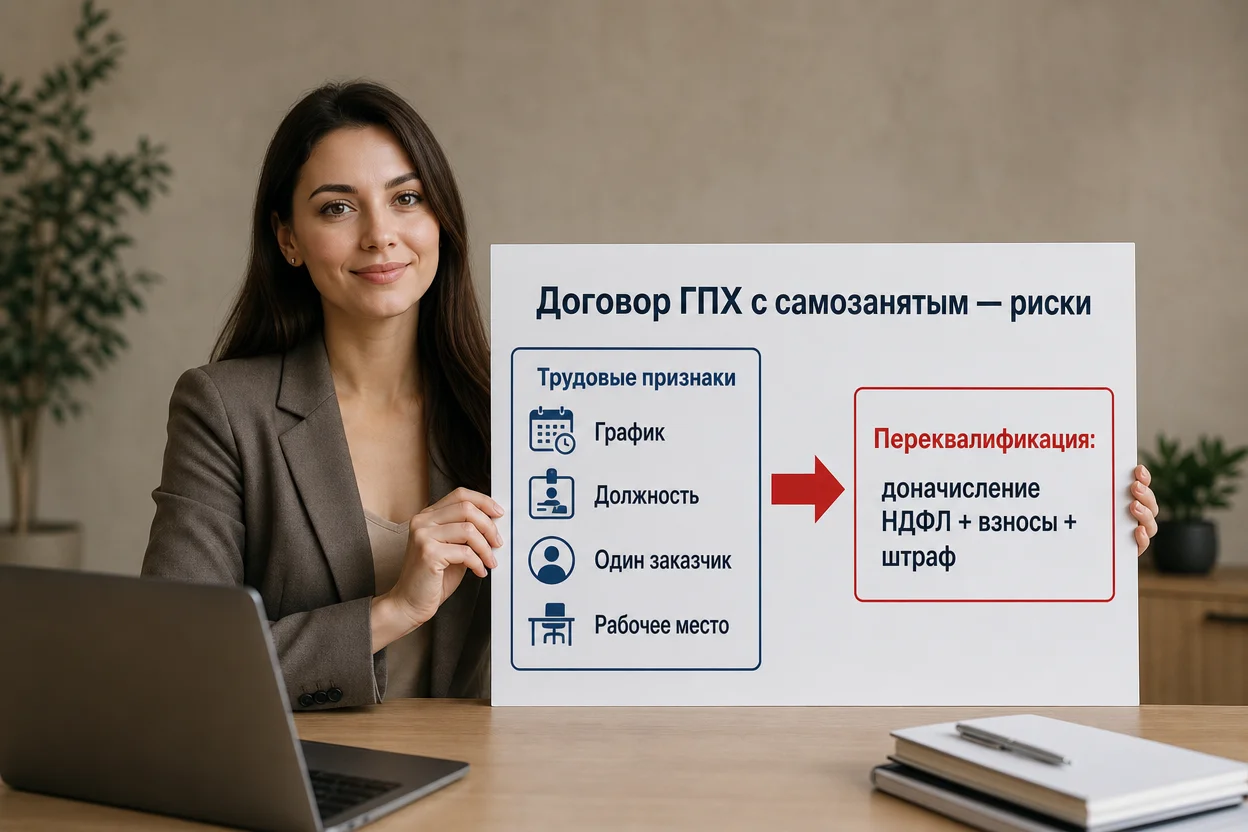
Если проверяющие увидят, что за договором ГПХ прячутся фактически трудовые отношения, они переквалифицируют их. Последствия для заказчика тяжёлые: доначисление НДФЛ и взносов за весь период, пени и штрафы, плюс возможные требования работника о выплате отпускных.
Признаки, по которым выявляют подмену
- исполнитель работает только на одного заказчика и systematically получает от него регулярный фиксированный доход;
- в договоре указана должность, режим работы, подчинение внутреннему распорядку;
- оплата привязана к процессу (часы, месяц), а не к результату;
- рабочее место, оборудование и материалы предоставляет заказчик;
- бывший штатный сотрудник оформлен самозанятым — по 422-ФЗ работать с бывшим работодателем в режиме НПД нельзя в течение двух лет после увольнения.
Последний пункт особенно опасен и прямо запрещён законом. Инспекторы проверяют его в первую очередь, потому что доказать нарушение проще всего — данные о трудоустройстве уже есть у ФНС.
Чтобы договор ГПХ с самозанятым не переквалифицировали, формулируйте предмет через конкретный результат, платите за сданный объём по акту и не вписывайте условий, характерных для трудового договора. Готовый корректный шаблон без «трудовых» формулировок можно собрать через генератор договора оказания услуг для самозанятого.
Документ исключает риск переквалификации и служит защитой при проверке. Соответствует требованиям ФНС 2026 — готовый файл в PDF и Word.
Роль чека и акта в защите расходов
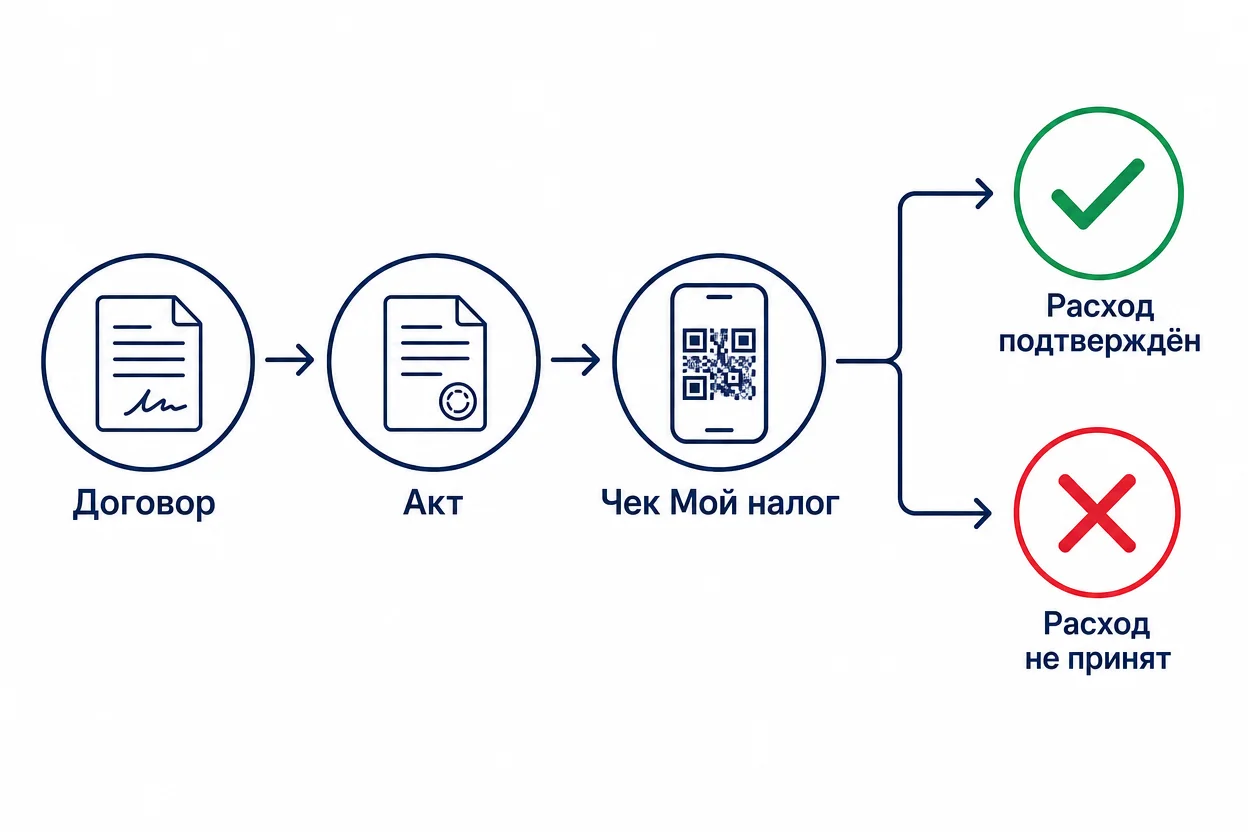
Чек из «Мой налог» — центральный документ всей схемы. Без него заказчик не вправе учесть выплату в расходах, даже если договор и акт идеально оформлены. Так прямо предусмотрено 422-ФЗ.
Самозанятый обязан сформировать чек в момент расчёта или не позднее 9-го числа следующего месяца при безналичной оплате. Пропишите эту обязанность в договоре и добавьте штраф за непредоставление чека — тогда у исполнителя будет стимул не забывать.
Чек подтверждает оплату и статус, но не заменяет акт. Акт фиксирует, что именно и в каком объёме сделано. Для защиты расходов при проверке нужна связка: договор, акт и чек. Составить закрывающий документ по 422-ФЗ помогает генератор акта выполненных работ для самозанятого.
Отдельная мелочь, которая экономит нервы: в счёте и договоре ставьте пометку «Без НДС (НПД)». Самозанятый НДС не платит, и это снимает вопросы у бухгалтерии контрагента.
Что запомнить
- Договор ГПХ с самозанятым освобождает заказчика от страховых взносов (~27%) и обязанности удерживать НДФЛ — налог 6% исполнитель платит сам.
- Юридически это обычный договор возмездного оказания услуг или подряда; особой формы «для самозанятых» закон не вводит.
- Чек из «Мой налог» обязателен: без него расход нельзя учесть в налоговой базе, и вся экономия теряется.
- Главный риск — переквалификация в трудовые отношения: за признаки найма грозят доначисления НДФЛ, взносов, пени и штрафы.
- С бывшим работодателем самозанятый не может работать в режиме НПД два года после увольнения — прямой запрет 422-ФЗ.
- Проверяйте статус исполнителя по ИНН перед каждой оплатой: при утрате статуса выплата облагается как доход физлица.
- Для защиты расходов храните связку из трёх документов: договор, акт и чек.
Вопросы и ответы
Нужно ли удерживать НДФЛ с выплат самозанятому?
Нет. Самозанятый сам платит налог на профессиональный доход — 6% с поступлений от юрлиц и ИП. Заказчик не выступает налоговым агентом, не удерживает НДФЛ и не сдаёт по нему отчётность.
Что будет, если самозанятый потеряет статус в середине договора?
С момента снятия с учёта его доход облагается НДФЛ и взносами как у обычного физлица. Пропишите в договоре обязанность уведомлять вас об утрате статуса и проверяйте его перед каждой оплатой через реестр ФНС, чтобы не получить доначисления.
Обязателен ли акт выполненных работ, если есть чек?
Да, желательны оба документа. Чек подтверждает оплату и статус самозанятого, но не описывает объём работ. Акт фиксирует факт и содержание услуги, поэтому для защиты расходов при проверке нужны договор, акт и чек вместе.
Источники: